

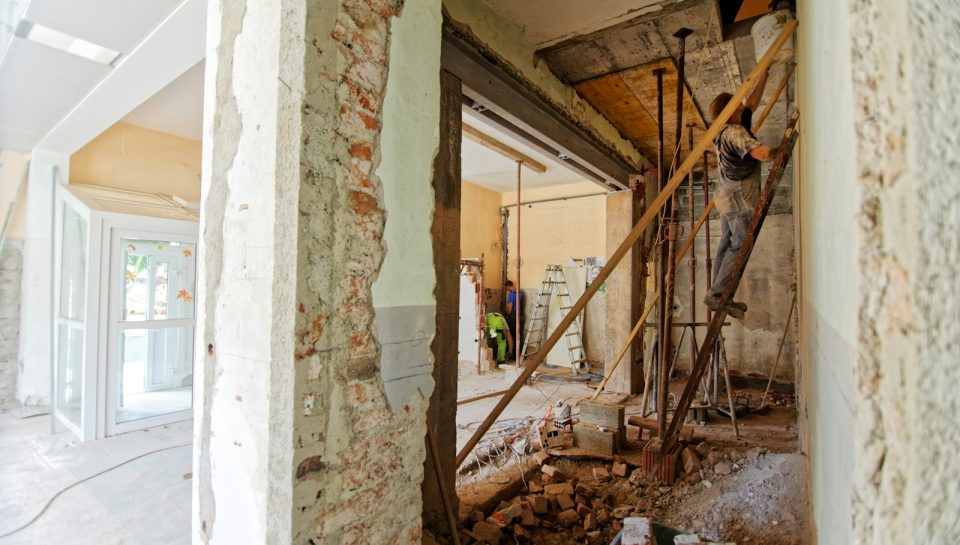
Il mutuo ristrutturazione a SAL in Campania è un finanziamento ipotecario in cui la banca non versa tutto l’importo in un’unica soluzione, ma lo eroga per stati di avanzamento lavori: tranche successive che accompagnano i lavori man mano che procedono. In questo articolo spieghiamo come funziona l’erogazione del mutuo ristrutturazione, chi certifica ogni stato avanzamento, quali documenti presentare a ogni passaggio e quali tempi considerare, con consigli pratici per chi ristruttura casa a Caserta e in Campania.
Cos’è un mutuo ristrutturazione con erogazione a SAL
SAL sta per Stato Avanzamento Lavori: è il documento, redatto e firmato dal tecnico che segue il cantiere (direttore dei lavori), che attesta la percentuale di opere effettivamente realizzata rispetto al progetto approvato. Nel mutuo ristrutturazione la banca calcola l’importo finanziabile sul preventivo e sul computo metrico dei lavori, con prezzi di riferimento desumibili dai listini ufficiali, e poi suddivide l’erogazione in più tranche legate proprio ai SAL.
Questa formula protegge entrambe le parti: la banca sa che il denaro esce solo a fronte di opere realmente eseguite, mentre il cliente evita di pagare interessi subito sull’intero importo, visto che gli interessi maturano man mano che le tranche vengono erogate. Molte banche finanziano fino al costo pieno dei lavori documentato: la quota esatta dipende dalla politica di ogni istituto e va verificata in fase di preventivo.
Come funziona l’erogazione del mutuo ristrutturazione
L’acconto iniziale
Alla stipula del mutuo viene di norma erogata una prima tranche in acconto, pensata per coprire l’avvio del cantiere: materiali, allestimenti, le prime posizioni del contratto d’appalto. La percentuale dell’acconto varia da banca a banca: alcuni istituti partono con una quota contenuta, altri riconoscono un anticipo più consistente se il tecnico certifica che le prime lavorazioni sono già state eseguite. È una delle condizioni da confrontare quando si mettono a confronto più offerte.
I SAL intermedi e il saldo finale
Man mano che l’impresa procede, per ogni fase significativa dei lavori si presenta al tecnico la richiesta di certificazione: il direttore dei lavori redige il certificato di stato avanzamento lavori con la percentuale raggiunta, l’impresa emette la fattura corrispondente e la banca, dopo le proprie verifiche, eroga la tranche. Il numero di SAL dipende dall’entità dell’intervento: per cantieri medi si va tipicamente da 2-3 tranche fino a 5-6 per le ristrutturazioni più complesse. L’ultima erogazione, a saldo, avviene a lavori ultimati, con il collaudo o il certificato di fine lavori e la fattura finale.
L’erogazione può avvenire a favore dell’impresa esecutrice oppure del cliente, che poi paga l’appaltatore: anche questo aspetto cambia tra gli istituti e va chiarito prima della firma.
Quali documenti servono a ogni erogazione
Per accedere al mutuo e poi a ogni tranche serve un fascicolo coerente e aggiornato:
- Titolo edilizio: SCIA, CILA o permesso di costruire secondo l’intervento previsto;
- Contratto d’appalto con l’impresa e computo metrico estimativo redatto da un tecnico abilitato;
- Certificato di SAL firmato dal direttore dei lavori per ogni tranche, con la percentuale di avanzamento;
- Fatture dell’impresa relative alle opere attestato;
- Fine lavori o collaudo per l’erogazione a saldo.
Se un documento manca o è incoerente con il progetto (importi diversi dal computo, percentuali non congruenti), la banca può sospendere l’erogazione della tranche finché la situazione non viene regolarizzata.
Tempi e consigli pratici nel Casertano
Tra la presentazione del SAL con la fattura e l’accredito della tranche passano in genere pochi giorni fino a qualche settimana, secondo i tempi di verifica tecnica e amministrativa della banca: conviene quindi programmare i pagamenti all’impresa senza fare conto su accrediti immediati. Alcuni accorgimenti pratici:
- accordare con l’impresa un piano fatturazione-pagamenti allineato ai SAL previsti dal mutuo;
- coordinare il tecnico con tempistiche certe: senza il suo certificato la tranche non parte;
- tenere una riserva di liquidità per il periodo tra la fattura e l’accredito della banca;
- se durante i lavori emergono extra o varianti, farle approdare nel progetto e nel computo prima di sostenere le spese, perché le erogazioni seguono solo i costi documentati.
Se il cantiere si ferma o l’impresa non completa le opere, la banca può interrompere le erogazioni successive: in tal caso è fondamentale comunicare tempestivamente con l’istituto e rivalutare il piano dei lavori con il tecnico. Chi invece ha già un mutuo e vuole rinegoziarlo o spostarlo, può leggere la nostra guida alla surroga o rinegoziazione del mutuo a Caserta; per un quadro d’insieme resta il punto di partenza sulla pagina mutui a Caserta. Se la ristrutturazione riguarda una casa acquistata all’asta, può interessarti anche il mutuo per comprare casa all’asta in provincia di Caserta, mentre per scelte a due firme vedi il mutuo cointestato a Caserta.
Domande frequenti sul mutuo ristrutturazione a SAL
Quanto si può finanziare con un mutuo ristrutturazione?
L’importo si basa sul preventivo e sul computo metrico dei lavori documentati: molte banche arrivano a coprire il costo pieno delle opere previste, con minimi e massimi diversi da istituto a istituto. Non si finanziano invece costi non documentati o estranei al progetto approvato.
In quante volte viene erogato il mutuo ristrutturazione?
Di norma in un acconto iniziale più una serie di tranche legate agli stati di avanzamento lavori: da 2-3 erogazioni per i cantieri medio-piccoli fino a 5-6 per gli interventi più complessi, con l’ultima a saldo a lavori finiti. Il piano esatto è definito nel contratto di mutuo.
Chi certifica lo stato avanzamento lavori?
Il direttore dei lavori, ovvero il tecnico abilitato (ingegnere, architetto o geometra) che segue il cantiere: redige e firma il certificato di SAL con la percentuale di opere realizzata. La banca eroga solo sulla base di questo certificato accompagnato dalla fattura dell’impresa.
Quanto tempo passa tra la presentazione del SAL e l’erogazione?
Dipende dai tempi di verifica della banca: indicativamente da pochi giorni fino a qualche settimana dal ricevimento del certificato di SAL e della fattura. Per questo conviene pianificare i pagamenti all’impresa con un margine rispetto agli accrediti attesi.
Posso usare le somme erogate per spese diverse dai lavori?
No: l’erogazione del mutuo ristrutturazione è vincolata alle spese documentate del progetto (fatture dell’impresa e costi tecnici previsti). Eventuali varianti o extra vanno inserite nel progetto e nel computo metrico prima di essere sostenute, perché le tranche seguono solo i costi ammessi.
Cosa succede se i lavori si fermano o l’impresa non completa il cantiere?
Le erogazioni successive possono essere sospese finché l’avanzamento non riprende con una nuova impresa o un piano revisionato. Il mutuatario resta tenuto al pagamento delle rate delle tranche già erogate: per questo è importante comunicare subito con la banca e con il tecnico per riformulare il piano dei lavori.
Hai un cantiere in partenza a Caserta o in provincia e vuoi capire quale piano di erogazione a SAL si adatta ai tuoi lavori? Contatta Giovanni del Giudice, consulente creditizio: analizza preventivi e banche per strutturare il finanziamento giusto. Scopri di più sulla figura del consulente nella pagina dedicata.